
更新日期:2026-09-26
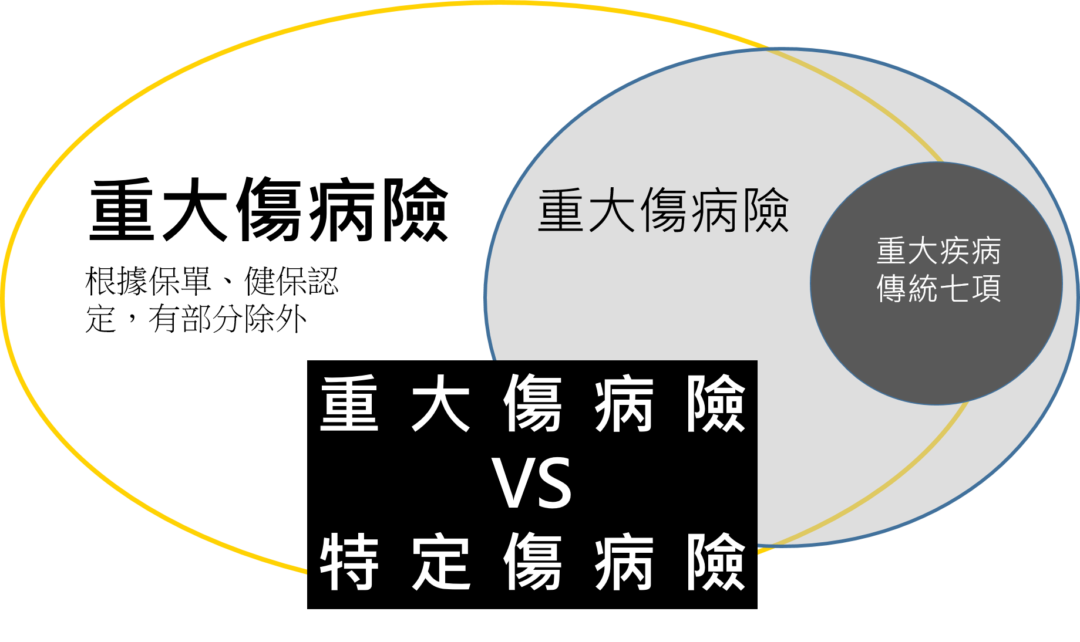
重大傷病險常以全民健保重大傷病相關認定作為重要理賠依據之一,但實際條件仍必須回到商品條款。
先分清楚兩件事
健保重大傷病
是全民健保制度中的重大傷病認定與相關權益。
商業重大傷病保險
是保險公司依契約約定,在符合條件時給付保險金。
兩者有關聯,但不是同一個制度。
比較時看什麼?
- 是否以重大傷病證明或相關資格為條件
- 有哪些排除項目
- 是否一次金
- 等待期
- 保障期間
- 保費是否隨年齡變動
為什麼很多人喜歡一次金?
因為重大疾病發生後,真正影響家庭的可能不只醫療費,還包括:
- 無法工作
- 照護
- 交通
- 家庭生活支出
一次金的用途相對有彈性。
A957 建議
把重大傷病險放進整體現金流看,不要單獨問「哪張賠最多」。
官方參考
提醒:重大傷病範圍、證明與商品條款可能變動,請依當下官方制度與保單版本確認。
覺得有用請評分鼓勵
[Total: 0 Average: 0]
看完有收穫
請多留言
給小二鼓勵
有料電子報
馬上訂閱
比你的朋友更懂!
by 煉金小二