
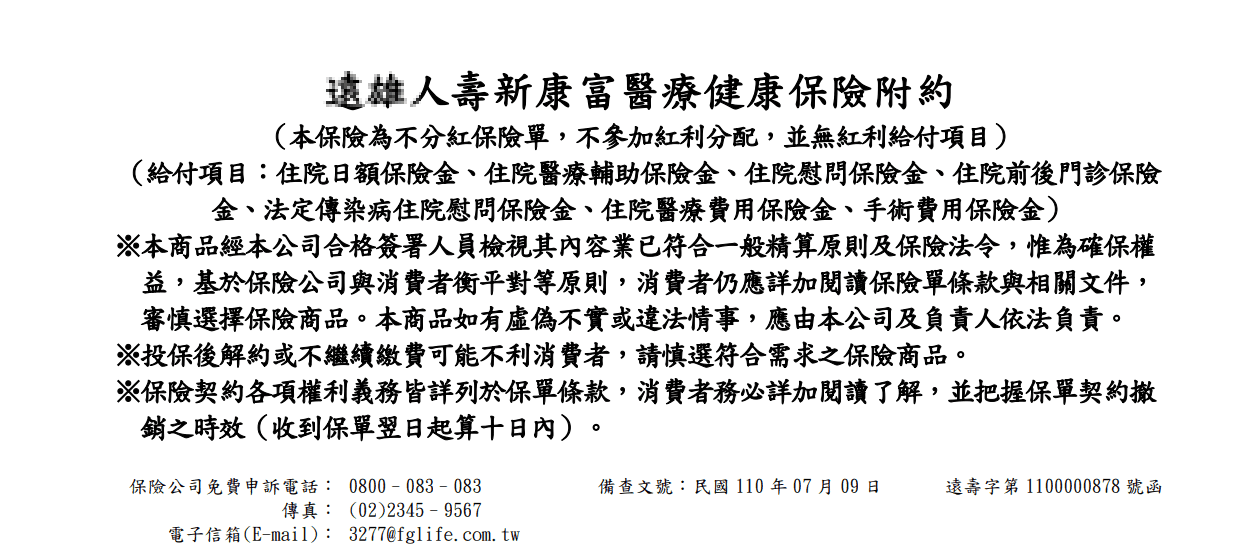
遠雄新康富實支實付醫療險,缺點是手術有健保227限制,優點是住院跟門診手術額度相同,手術表沒百分比,適合當二家之後的副本加強,住院天數理賠相對高。
PS:A957煉金保險筆記分享觀點,無法即時表示正確
參考資料來源:
保發中心,保險公司官網
RM1遠雄新康富 ,理賠項目
- 住院日額保險金
- 住院醫療輔助保險金
- 住院慰問保險金
- 住院前後門診保險金
- 法定傳染病住院慰問保險金
- 住院醫療費用保險金
- 手術費用保險金
2021年剛出的,比起其他家,多了一個法定傳染病,其他家一樣有賠,但遠雄多賠了一點。
RM1遠雄新康富 ,保單條款名詞解釋
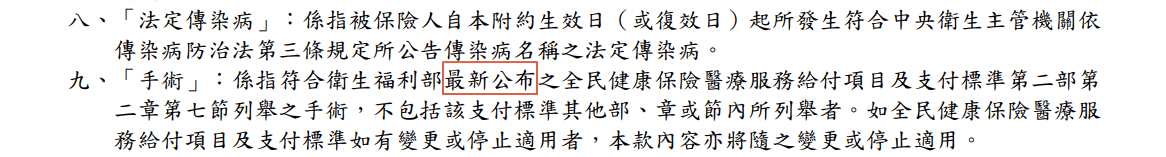
手術的定義,不分住院或門診手術,只理賠健保227。
但這邊有點比較有趣的是,翻了一下康富(舊)的寫法,裡面是說『當時』。

RM1版本,就改成『最新公布』。
這兩個有什麼不同,保險一般都是從新從優,寫的是『當時』,買的當年度算是當時,之後如果公布最新,可以兩個選一個。
RM1的『最新公布』,不管你什麼時間點買,都是看『最新』,少了選擇性。
健保也是會變動的,保險也是,但多數下,都是越早買越好。
RM1遠雄新康富 ,病房費用額度
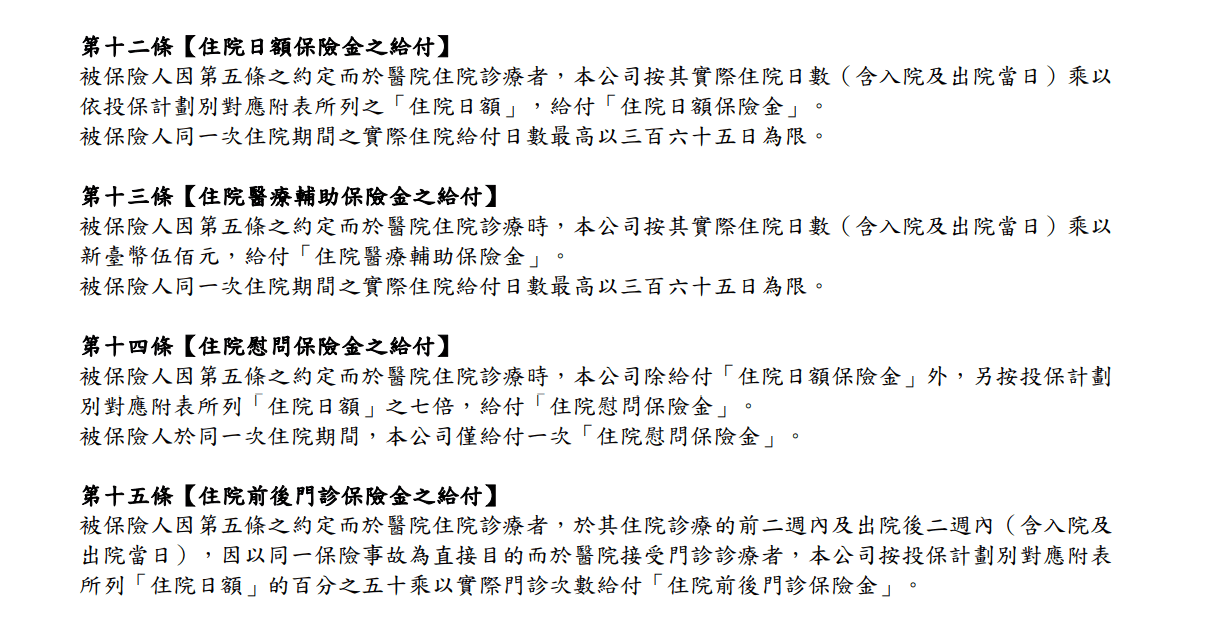
這邊寫法,類似一般的手術日額醫療險,定額概念,非其他家的實支實付,拿收據來理賠。
| 一 | 二 | 三 | |
|---|---|---|---|
| 住院日額 | 800 | 1350 | 2000 |
大概計算
『計畫別+500(住院醫療輔助)+7(住院慰問)』*住院天數
相對來說,少了加護病房的加倍理賠,弱了一點。
RM1遠雄新康富 ,住院醫療雜費額度
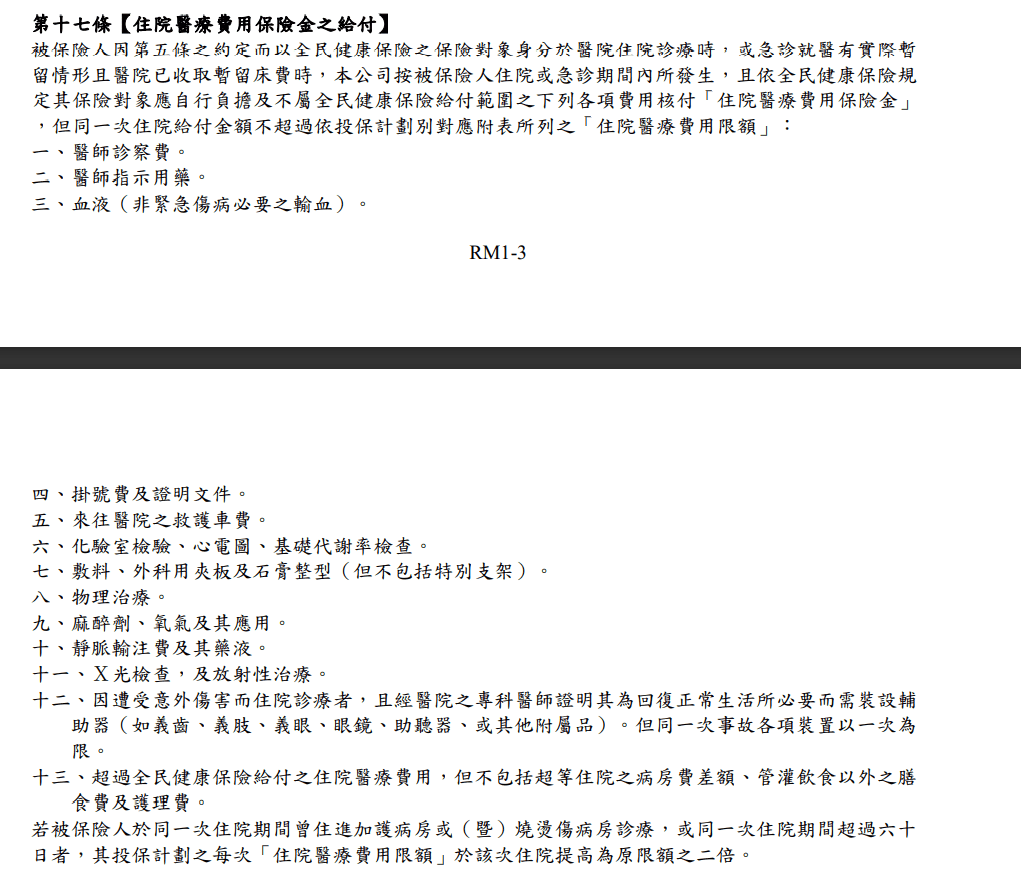
概括性條款,但雜費中,不包含病房的部分,需要留意。
若有住進加護病房,或是同一次住院超過60天,住院雜費*2。
一般重大的,花費比較多的,多半是25~45天內,超過60天,這點很少很少聽見。
| 一 | 二 | 三 | |
|---|---|---|---|
| 住院雜費 | 200,000 | 300,000 | 400,000 |
RM1遠雄新康富 ,手術費用額度,概括,健保227限制
手術首先要符合健保227限制,一般人認為的住院手術,多是有,門診手術就不一定,可以直接詢問醫生,手術的種類是否有在健保227中。
住院手術跟門診手術,額度都一樣,但前提是要符合健保227。
RM1遠雄新康富 手術雜費相關,有理賠。
手術額度分別是10萬、20萬、30萬,不用乘上百分比。
RM1遠雄新康富 ,其他注意事項
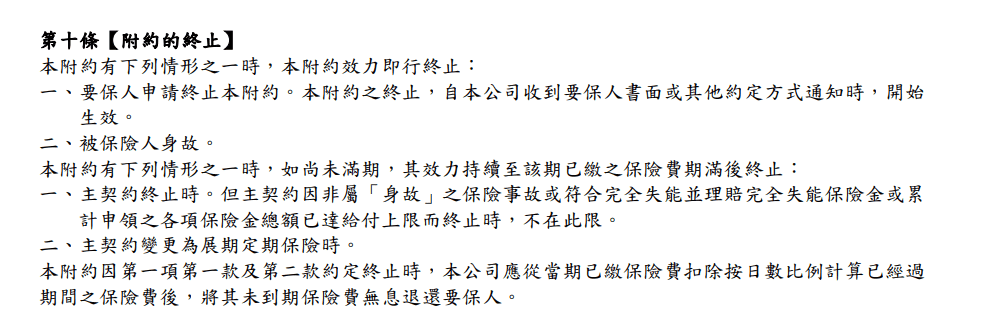
常見的減額繳清,應該是可行的,沒有在終止條件中
RM1遠雄新康富 實支實付缺點
- 健保227
- 病房費用,沒加護加倍
- 加倍條件,要超過60天
RM1遠雄新康富 實支實付推薦優點
- 門診手術額度高
- 手術不用百分比理賠
- 病房,定額理賠
RM1遠雄新康富 +保險費率+懶人包
保障內容整理懶人包
| 遠雄RM1 | 遠雄RM1-計劃1 | 遠雄RM1-計劃2 | 遠雄RM1-計劃3 | |
| 住院雜費 | 1 | 200,000 | 300,000 | 400,000 |
| 住院手術費用 | 1 | 100,000 | 200,000 | 250,000 |
| 住院手術雜費 | 1 | 200,000 | 300,000 | 400,000 |
| 門診手術 | 1 | 100,000 | 200,000 | 250,000 |
| 門診手術雜費 | 1 | 100,000 | 200,000 | 250,000 |
| 住院日額 | 1 | 1,300 | 1,850 | 2,500 |
| 加護病房 | 100% | 1,300 | 1,850 | 2,500 |
| 燒燙傷 | 100% | 1,300 | 1,850 | 2,500 |
| 長期住院增額 | 1 | |||
| 30天 | 100% | 200,000 | 300,000 | 400,000 |
| 60天 | 200% | 400,000 | 600,000 | 800,000 |
| 90天 | 200% | 400,000 | 600,000 | 800,000 |
| 180天 | 200% | 400,000 | 600,000 | 800,000 |
| 等待期 | 1 | |||
| 列舉條款0 | ||||
| 非健保 | 65% | |||
| 最高承保 | 65 | |||
| 最高續保 | 79 | |||
| 備註 | ||||
| 1.手術有健保227限制 | ||||
| 2.住院是照天數計算 | ||||
| 3.手術表沒限額 |
A957煉金保險保單CP值比較
計算公式
以男女不同年齡層、計畫別的 住院雜費 跟 住院手術費用 、門診手術 做比較 (手術區分,分別以住院手術、門診手術最高估計)
住院雜費額度/保費 + 住院手術費用/保費 + 門診手術費用/保費
特別備註:請不要單純以CP值去選擇計畫別,理想實支實付醫療的規劃,是兩至三家,互補不同範圍,此表比較法,只是評估考量幾歲過後,該是把效用低的保費,拿去做退休金的累積
最後手打
CP-男
CP-女
A957煉金小二,RM1遠雄人壽新康富評價
從實支實付的實用性來說,這張會排在第二家、第三家,因為有健保227限制,拿來加強住院雜費跟門診手術的部分。
相同類型的,保單CP值類似的有中國LEGORA金康泰,兩者比較,還要取決主約最低多少出單,是否有附加重大相關醫療險等。
單純看保障面的,煉金小二覺得會是遠雄RM1取勝,門診手術額度高,又有門診手術雜費。
看完有收穫
請多留言
給小二鼓勵
有料電子報
馬上訂閱
比你的朋友更懂!
by 煉金小二


